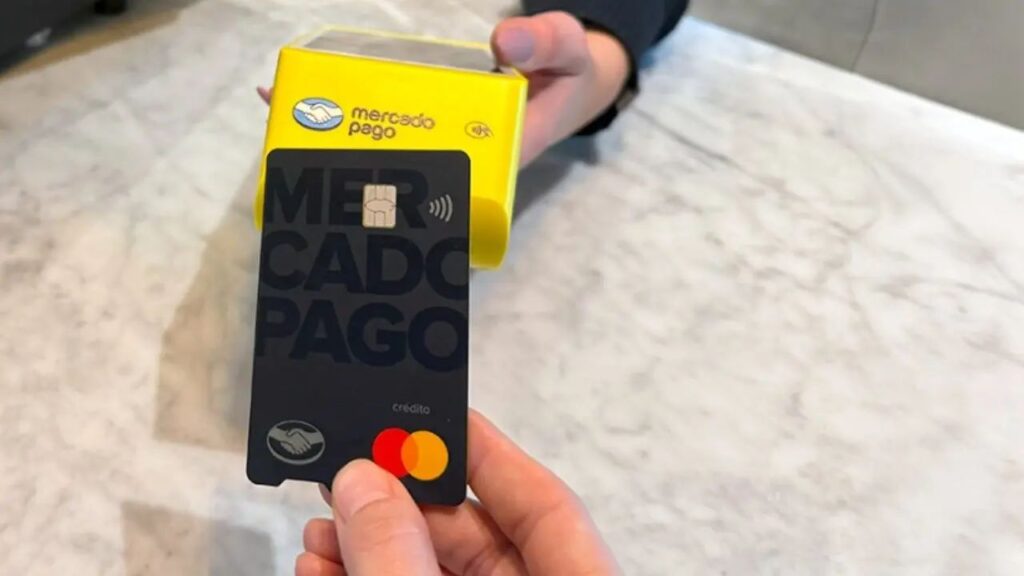
Yo tengo Mercado Pago. Vos tenés Mercado Pago. Tu vieja tiene Mercado Pago. El kiosquero de la esquina tiene Mercado Pago. La señora que vende tortas por Instagram tiene Mercado Pago. El plomero que antes te decía «solo efectivo» tiene Mercado Pago. Todos tenemos Mercado Pago. Y ahí, justamente, está el problema.
Porque conviene recordar quién hizo grande a Mercado Pago. No fue Marcos Galperin. Galperin tuvo una idea, consiguió inversores y armó una plataforma. Muy bien. Pero los que pusimos la plata, los datos, la confianza y los hábitos fuimos nosotros. Millones de argentinos que un día dejamos de ir al cajero, dejamos de contar billetes, dejamos de decir «¿tenés cambio?» y empezamos a escanear un QR. Los comerciantes que pagaron cada comisión. Los emprendedores que aprendieron a cobrar con el celular. Los laburantes de la economía popular que por primera vez en su vida tuvieron algo parecido a una cuenta bancaria. Nosotros lo hicimos grande. Y ahora resulta que somos rehenes.

Porque el camino fue ese. Galperin no arrancó por los pagos. Arrancó por la costumbre. Primero fue Mercado Libre: comprar y vender entre personas, sin local, sin vidriera, sin intermediario. Una plataforma que le resolvió la vida a millones de argentinos que querían vender lo que les sobraba o comprar lo que no encontraban. Nos metimos todos. El que vendía el cochecito usado del nene. El que buscaba un repuesto para el auto. El emprendedor que armaba su primer negocio desde el living. Nos fuimos acostumbrando. Nos hicieron el hábito. Y cuando ya estábamos todos adentro, comprando, vendiendo, calificándonos entre nosotros, confiando, apareció Mercado Pago. No fue una ocurrencia. Fue una estrategia. Primero la plaza, después el banco. Y para cuando quisimos darnos cuenta, la plaza y el banco eran la misma empresa. Hoy seguimos ahí no porque no haya alternativas. Seguimos porque ni siquiera se nos ocurre buscarlas. Abrimos la app por inercia, como quien prende la luz sin pensar en qué empresa le vende la electricidad. Y ahí está el gran error: no es que no podamos irnos. Es que dejamos de preguntarnos si hay otro lugar adonde ir.
Hay que ser justos: Mercado Pago democratizó el acceso financiero en la Argentina. Llegó a lugares donde los bancos no llegaban, no querían llegar o directamente se habían ido. Bancarizó a sectores que el sistema tradicional miraba con desconfianza. Le dio a millones de personas una herramienta para cobrar, pagar, ahorrar algo y hasta pedir un crédito. Eso pasó. No se puede negar. Pero una cosa es reconocer el mérito y otra muy distinta es aceptar que el mérito se convierta en impunidad.
Cuando te enterás de que hay préstamos con costos financieros que en algunos casos trepan a cifras obscenas, algo se rompe. Pero la verdad es que no importa si es el 1.300% o el 400%. El problema es que no tenés con quién comparar cuando todo tu ecosistema financiero —lo que cobrás, lo que pagás, lo que ahorrás, lo que debés— depende de una sola app. El problema no son los casos extremos. El problema es el modelo: una sola empresa que te cobra las ventas, te presta la plata, te ofrece rendimientos y te procesa los pagos. Te resuelve todo. Y cuando una empresa te resuelve todo, también te condiciona todo.
Eso tiene un nombre que a los libertarios no les gusta escuchar: posición dominante. El mercado, ese que dicen defender, no funciona cuando un solo jugador fija las reglas, las comisiones y las tasas. No hay mano invisible que te salve cuando la mano visible es la de Galperin.
Ahora, seamos honestos con nosotros mismos. Tanto puteamos a Galperin, pero lo seguimos usando. Le dedicamos tres días de indignación en redes, compartimos capturas de tasas abusivas, escribimos «yo me borro» con mayúsculas… y a la media hora escaneamos el QR de Mercado Pago para comprar el almuerzo. Galperin no tiene rehenes. Tiene voluntarios. Y eso no es culpa de él. Es culpa nuestra. Hizo lo que hace cualquier empresa con posición dominante: ocupar todo el espacio que le dejaron. Los que le dejamos el espacio fuimos nosotros. Y los únicos que podemos achicárselo también somos nosotros.
Porque hay alternativas. Siempre las hubo, pero ahora empiezan a ser miradas con otros ojos.
Naranja X nació en Córdoba en 1969, y no la fundó un ingeniero de Stanford con plata de Silicon Valley. La fundaron David Ruda y Gerardo Asrin, dos profesores de educación física que tenían un local de ropa deportiva llamado Salto 96. Como sus clientes —colegas docentes, laburantes— no tenían efectivo para comprar unas zapatillas, empezaron a fiarles en dos o tres cuotas. Anotaban las deudas a mano en ficheros de lata. Y para identificar rápido a los que tenían crédito, les daban un cartoncito de color naranja. De ahí salió todo. De un fichero de lata y un cartón naranja salió el mayor emisor de tarjetas de crédito de la Argentina. No salió de un algoritmo ni de una ronda de inversión: salió de una comunidad que necesitaba comprar y de dos tipos que encontraron la forma de decirles que sí cuando el sistema les decía que no. Eso es Naranja. Por eso no es solo una plataforma financiera. Es la prueba de que la innovación, muchas veces, no viene del mercado. Viene del barrio.
O Pago TIC, que no compite por salir en las tapas de los diarios ni tiene un CEO que tuitea desde Miami. Pago TIC es la plataforma con la que hoy millones de argentinos le pagan la cuota al club de barrio, a la universidad, al municipio, al colegio profesional, a la cooperativa. Es la billetera que no te vende glamourfintech sino que te resuelve la vida institucional: la que usa el padre que paga el fútbol infantil del pibe, el estudiante que paga la matrícula, el vecino que paga la tasa municipal sin hacer cola. Llega donde las grandes plataformas no miran porque no hay suficiente margen para tentarlas. Y sin embargo, ahí está. Funcionando, cobrando, acreditando. Sin algoritmos que te empujen un préstamo que no pediste.
Provincia NET es del Banco Provincia, un banco estatal, público, bonaerense. Que el Estado tenga su propia plataforma de pagos digitales no es un capricho burocrático: es soberanía financiera. Es decir que no todo tiene que pasar por el filtro de una corporación privada con sede fiscal donde más le convenga. MODO articula a los bancos argentinos en una sola aplicación. Getnet compite en terminales de cobro. Y la interoperabilidad que impulsó el Banco Central permite que un cliente pague desde cualquier billetera, aunque el QR del mostrador sea de otra empresa. La tecnología ya no es la excusa para quedarse.
Y si alguien cree que no se puede competir contra Mercado Pago, que mire a Brasil. Pix lo usan hoy 176 millones de personas. Es gratuito para los usuarios y les cobra a los comercios el 0,33%. Acá, Mercado Pago les cobra entre el 4% y el 8%. No es ciencia ficción. Es decisión.
No estoy diciendo que haya que borrar Mercado Pago del teléfono mañana. Estoy diciendo algo más incómodo: que cuando naturalizamos que una sola plataforma controle nuestra vida financiera, dejamos de ser usuarios y pasamos a ser cautivos. Y que la mejor manera de que las tasas bajen, las comisiones se moderen y las condiciones mejoren no es esperar la buena voluntad de nadie. Es usar las alternativas. Hacerlas crecer. Obligar a todos los actores a competir de verdad.
El boicot convocado contra Mercado Libre, Mercado Pago y Mercado Crédito puede quedar en esta sola acción o puede ser el principio de algo. Eso depende de nosotros. De los mismos que hicimos grande a Mercado Pago. Porque si tuvimos la fuerza para construir un gigante, tenemos la fuerza para construir lo que viene después.
Por Max Delupi (dramaturgo, comunicador y asesor político en innovación digital).-
Te puede interesar también...
-
La pobreza aumentó en el primer semestre y sumó 1,7 millones de personas
-
Hambre en los barrios populares: casi la mitad pasa un día entero sin comer
-
La carne se volvió un lujo: los argentinos comen casi 5 kilos menos por año
-
El «Festival Democracia Viva 2026» en el Konex debate las bases de un nuevo acuerdo democrático
-
Bianco defendió la gestión provincial en seguridad y apuntó a Nación por la falta de espacio en las cárceles