
El consumo interno de carne vacuna en Argentina continúa en descenso y no logró recuperarse pese a la estabilización de los precios luego de los fuertes aumentos registrados durante el primer trimestre. La pausa de la inflación no fue suficiente para impulsar nuevamente las compras de los consumidores.
Según el último informe de la Cámara de la Industria y el Comercio de Carnes y Derivados de la República Argentina (Ciccra), el promedio móvil interanual del consumo se ubicó en julio en 46,3 kilos por habitante por año. El dato representa una caída del 9,4%, equivalente a 4,8 kilos menos que en julio de 2025.
De esta manera, el consumo de carne vacuna alcanzó su nivel más bajo en más de dos décadas. La caída se explica por una combinación de factores, entre ellos una menor producción asociada a la reducción de la faena, una oferta más limitada para el mercado interno y un incremento del volumen de carne destinado a las exportaciones.

Cuánto cayó el consumo de carne vacuna en Argentina
Ciccra advirtió que el abastecimiento del mercado interno se contrajo 12% interanual durante los primeros siete meses de 2026. En ese período, el consumo estimado alcanzó 1,202 millones de toneladas equivalente carne con hueso.
En comparación con los primeros siete meses de 2025, la cifra implica 163.400 toneladas menos. La menor disponibilidad de carne para el mercado doméstico se produjo en paralelo con una reducción de la cantidad de animales enviados a faena.
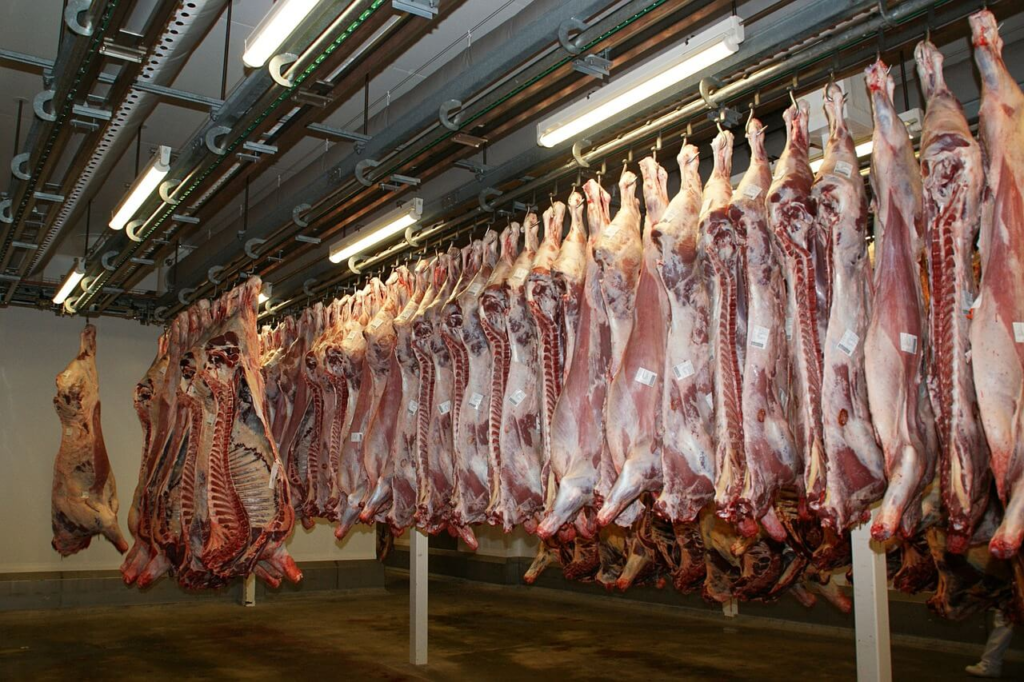
Entre enero y julio, la industria frigorífica procesó 7,09 millones de cabezas, un 9,8% menos que durante el mismo período de 2025. Esto significó una reducción de 772.800 animales y, frente al máximo registrado en 2023, el descenso alcanzó el 17,8%.
Durante julio, la faena llegó a 1,095 millones de cabezas, lo que representó una baja del 12,2% respecto de un año atrás y del 2,6% frente a junio, una vez corregida la comparación por días hábiles.
Menor faena y retención de vientres
De acuerdo con el relevamiento de Ciccra, la reducción de la actividad frigorífica está vinculada con la transición del ciclo ganadero. Después de varios años caracterizados por la liquidación de vientres, el sector comenzó a atravesar una etapa de retención de hembras.
Esta estrategia reduce la disponibilidad inmediata de animales para los mercados, aunque apunta a recomponer el stock ganadero en el mediano plazo. En ese contexto, la participación de las hembras sobre el total de la faena se redujo al 44,3% durante julio.
Para Ciccra, ese porcentaje resulta compatible con el sostenimiento del stock ganadero. Un escenario de estas características no se observaba desde el período comprendido entre julio y octubre de 2022.
La menor cantidad de animales faenados también tuvo impacto sobre la producción. Entre enero y julio se elaboraron 1,689 millones de toneladas res con hueso, un 6,8% menos que en igual período de 2025.
En términos absolutos, la producción se redujo en 123.820 toneladas respecto del año anterior. Sin embargo, el impacto de la caída de la faena fue parcialmente compensado por una mejora en el rendimiento por animal: en julio, el peso promedio en gancho alcanzó los 244 kilos.
Las exportaciones de carne vacuna siguen creciendo
Mientras el consumo interno de carne vacuna continúa retrocediendo, las exportaciones mantienen una tendencia positiva. Entre enero y julio, los envíos al exterior alcanzaron 487.200 toneladas equivalente res con hueso, un incremento interanual del 8,8%.
El crecimiento estuvo impulsado especialmente por una mayor demanda de Estados Unidos, luego de la ampliación de su cuota de ingreso. En junio, las exportaciones llegaron a 54.294 toneladas peso producto, un 10,4% más que en mayo y un 8,1% por encima del mismo mes de 2025.
Los mayores envíos durante ese mes tuvieron como destinos principales a China, Estados Unidos e Israel. China se mantuvo como el principal mercado en volumen, con 28.566 toneladas, aunque registró una reducción en su participación.
Por su parte, Estados Unidos fue el mercado que mostró la mayor expansión, con más de 12.380 toneladas. En junio, las ventas externas de carne vacuna generaron ingresos por u$s427,8 millones, un 40,4% más interanual.
China concentró el 38,7% de esas ventas, mientras que Estados Unidos representó el 23,5% e Israel el 13,7%. El avance de las exportaciones se produjo en un contexto de mayor demanda internacional y mejores valores para la carne argentina.
El precio de exportación de la carne argentina
La cotización promedio de exportación se ubicó en junio en u$s7.880 por tonelada peso producto. El valor implicó una baja del 5,2% mensual, aunque mostró un incremento del 29,8% frente al mismo mes del año anterior.
De acuerdo con Ciccra, se trató del decimonoveno mes consecutivo de crecimiento interanual en los valores de exportación. La dinámica externa favoreció una mayor absorción de la producción por parte del sector exportador.
En este escenario, el mercado de la carne vacuna atraviesa una etapa de transición, marcada por una menor faena y una mayor retención de vientres. Al mismo tiempo, las exportaciones sostienen una demanda firme y se benefician de mejores precios internacionales.
La combinación de estos factores contribuye a explicar la menor oferta de carne vacuna disponible para el mercado interno y el retroceso del consumo, que en julio alcanzó su nivel más bajo en más de veinte años.
Te puede interesar también...
-
Una automotriz amenaza con cerrar sus dos plantas en Argentina y crece la incertidumbre por 5.000 empleos
-
La Iglesia le marca la cancha a Milei antes de la llegada del Papa y exige respuestas por la crisis social
-
¿Dónde está el oro? El papelón millonario de Bausili que le costó u$s1.023 millones al Banco Central
-
Quintela instala la discusión sobre la minería apuntado a quién invierte, quién decide y quién se beneficia
-
El costo oculto del RIGI: Milei regala beneficios por US$8.500 millones a las grandes empresas