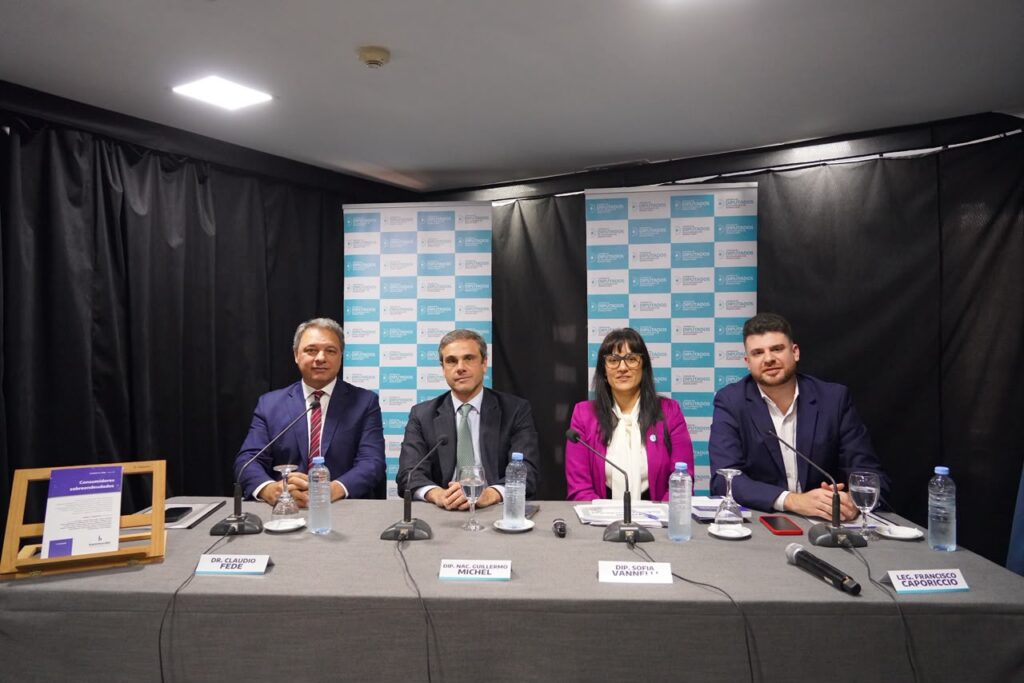
El sobreendeudamiento de las familias empieza a instalarse como una discusión de política pública. Ese fue uno de los ejes de lacharla-debate realizada este martes en el anexo de la Cámara de Diputados bonaerense, donde legisladores y referentes judiciales analizaron el crecimiento de las deudas familiares y las herramientas posibles para enfrentar una situación que, según datos del Banco Provincia citados durante la jornada, alcanza a 1,7 millones de bonaerenses.
La actividad, organizada por la Cámara de Diputados de la Provincia junto con la Fundación Encuentro y Fundejus, reunió al diputado nacional Guillermo Michel, la diputada bonaerense Sofía Vannelli, el legislador porteño Francisco Caporiccio y el juez de Cámara de San Martín, Claudio Fede. El debate parte de un escenario marcado por la caída del poder adquisitivo y el aumento del costo de vida, combinados con un acceso cada vez más accesible a créditos otorgados por bancos, fintech, tarjetas y otros proveedores no financieros.
Michel: “Esto no es un problema entre privados”
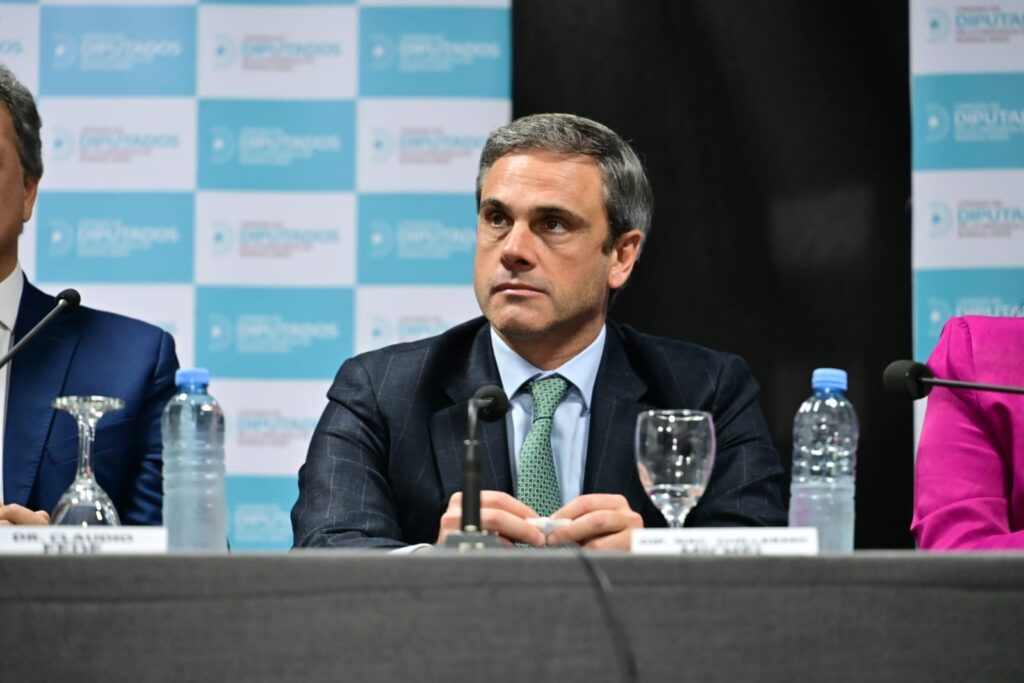
Uno de los principales planteos de Guillermo Michel fue cuestionar el argumento del Gobierno nacional según el cual el endeudamiento de las familias constituye exclusivamente un conflicto entre particulares. “Esto no es un problema entre privados”, sostuvo el diputado, y vinculó la situación con dos decisiones de política económica: el uso de salarios y jubilaciones como ancla del modelo y la desregulación de las tasas y comisiones a partir del Decreto 70/2023.
“El gobierno por un lado congela los salarios para usarlo como ancla contra la inflación y por otro desregula todas las tasas como lo hizo con el decreto 70, con lo cual la situación de sobreendeudamiento de las familias hoy, es una situación provocada por el gobierno por aplicación de sus políticas económicas”, aseguró el diputado nacional en diálogo con este medio.
Durante la charla, Michel sostuvo que el resultado de ese esquema es una expansión del endeudamiento que ya no puede ser leída solamente como una relación entre deudor y acreedor. Según los números que presentó, existen alrededor de 20 millones de personas endeudadas dentro del sistema financiero y cerca de 7 millones en situación de mora o cesación de pagos. Aclaró, además, que esas cifras no contemplan otras formas de crédito informal, como cooperativas, mutuales y prestamistas.
Su diagnóstico se traduce en una propuesta concreta: utilizar recursos del Fondo de Garantía de Sustentabilidad para ofrecer una alternativa de refinanciación a quienes atraviesan situaciones de mayor emergencia. “Esa plata que hoy Caputo la usa para la timba financiera y para comprar títulos públicos, lo que proponemos es que se utilice para darle una moratoria a las familias argentinas para que puedan devolver sus deudas a una tasa razonable y en un plazo de mercado que les permita salir del ahogo financiero”, explicó.
El proyecto contempla deudas de hasta $ 1,5 millones y busca reemplazar créditos de tasas elevadas por financiamiento a tasas y plazos razonables. En concreto, lo que se plantea es una línea de crédito de la ANSES destinada a trabajadores, jubilados, pensionados, beneficiarios de asignaciones, personal de casas particulares y monotributistas de las categorías A, B, C y D. El costo financiero total estaría limitado a TAMAR + 10 puntos porcentuales y la cuota no podría superar el 30% del ingreso mensual neto.
Michel defendió la utilización de esa herramienta como una forma de permitir que las familias puedan cancelar o refinanciar sus deudas sin quedar atrapadas en una espiral de intereses. Según explicó, el objetivo no es subsidiar indiscriminadamente a quienes se endeudaron, sino atender especialmente a quienes recurrieron al crédito para afrontar gastos esenciales. “Esto dejó de ser un problema político, es un problema de la gente”, resumió durante la entrevista realizada al finalizar su exposición.
Vannelli: prevenir el endeudamiento y crear una vía de rehabilitación
La propuesta de la diputada bonaerense del Frente Renovador se ubica en otro nivel: impulsa una reforma de la legislación provincial de defensa del consumidor para incorporar específicamente la situación de las familias sobreendeudadas.
La iniciativa busca definir quién puede ser considerado una persona o familia sobreendeudada y establecer obligaciones para los distintos proveedores de crédito, incluyendo bancos, tarjetas, fintech y plataformas digitales. En la misma línea que su par en el Congreso, Vanelli plantea intervenir sobre créditos destinados a consumos esenciales, como vivienda, alimentos o vestimenta.
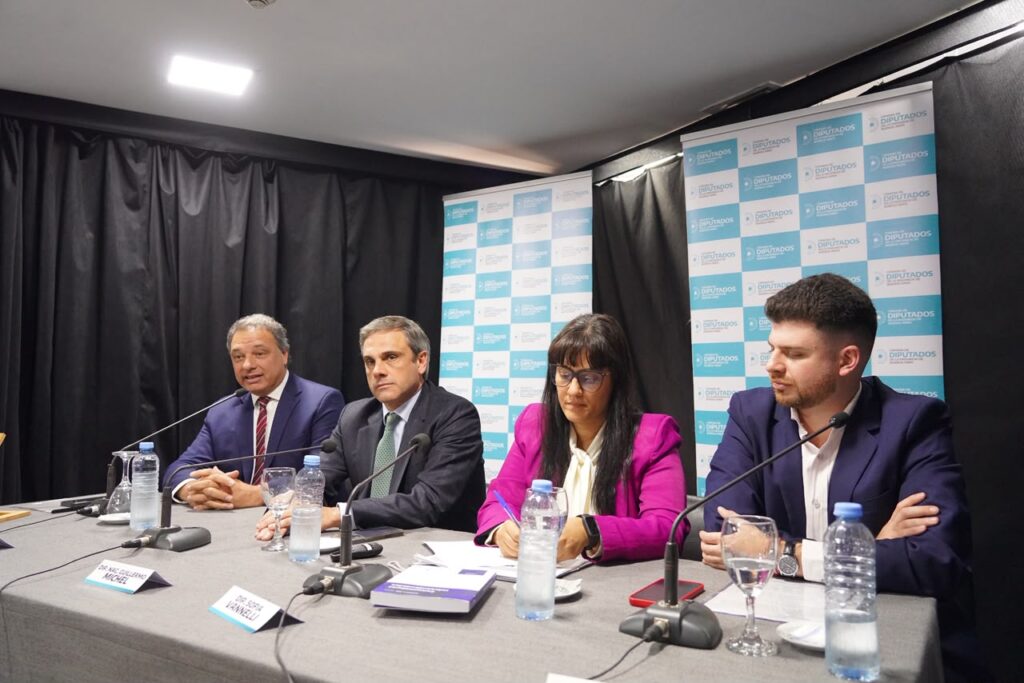
Uno de los puntos centrales es la creación de mecanismos de prevención y transparencia, tanto para que exista un consentimiento informado por parte de quién toma un crédito, como responsabilidad del proveedor en conocimiento de la situación financiera del futuro deudor. En este sentido el proyecto propone que el otorgamiento de crédito implique una evaluación documentada de la capacidad de pago y que el consumidor reciba información clara sobre el capital, las tasas y el costo total de la operación.
Así lo explicó Vanelli en diálogo con este medio al puntualizar como uno de los objetivos del proyecto que impulsa en la Legislatura bonaerense “trabajar mucho el acceso a la información en relación a los créditos, estableciendo una ficha crediticia donde el proveedor vea y quede en claro que sabe con quién contrata y si esa persona puede efectivamente pagar o no en función de ese crédito”.
“Pero también que le quede claro al consumidor qué es lo que está firmando. Cuál es el capital, cuáles son las tasas, cómo es el devenir de ese crédito y cuánto lo afecta en su vida”, detalló la diputada y subrayó: “Me parece que trabajar la información es parte del desafío que tenemos con estos tipos de créditos”.
Otro capítulo apunta a las prácticas de cobranza. Vannelli planteó establecer límites frente al hostigamiento de los deudores, incluyendo llamadas fuera de horario, contactos con familiares o empleadores y situaciones en las que se simula la existencia de acciones judiciales que todavía no fueron iniciadas.
La iniciativa también contempla una instancia administrativa a través de las Oficinas Municipales de Información al Consumidor (OMIC), que podrían convocar a los acreedores para intentar alcanzar acuerdos.
Y suma una instancia judicial de rehabilitación: un mecanismo que permita que un juez convoque a los acreedores y habilite procesos de espera, quita o acuerdos de pago. Vannelli aclaró que no se trata de un proceso concursal ni de quiebra, sino de una herramienta de procedimiento que la Provincia puede legislar dentro de sus competencias.
La iniciativa de Vannelli, de todos modos, se encuentra en etapa de debate y deberá atravesar el trabajo de las comisiones de la Legislatura. En esa línea, el vicepresidente de la Cámara de Diputados de la Provincia, Alexis Guerrera señaló que «el sobrendeudamiento familiar es una preocupación común, no solo en el peronismo sino también en otros bloques de la oposición, porque afecta a casi dos millones de bonaerenses».
«Hoy llevamos adelante una charla-debate para poner puntos en común y sacar los mejor de cada legislación en pos de impulsar un proyecto de Ley que cuide y defienda el derecho de los vecinos que hoy están luchando para pagar sus deudas«, anticipó el legislador massista.
De la deuda individual a un problema de política pública
La discusión dejó así planteadas dos estrategias que, aunque operan en niveles diferentes, parten de un diagnóstico común.
Por un lado, Michel propone una herramienta nacional para aliviar las situaciones de endeudamiento ya existentes mediante una línea de crédito de condiciones más razonables. Por otro, Vannelli busca intervenir sobre las condiciones en las que se otorga el crédito y generar mecanismos administrativos y judiciales para prevenir que una deuda termine convirtiéndose en una situación de exclusión financiera y social.
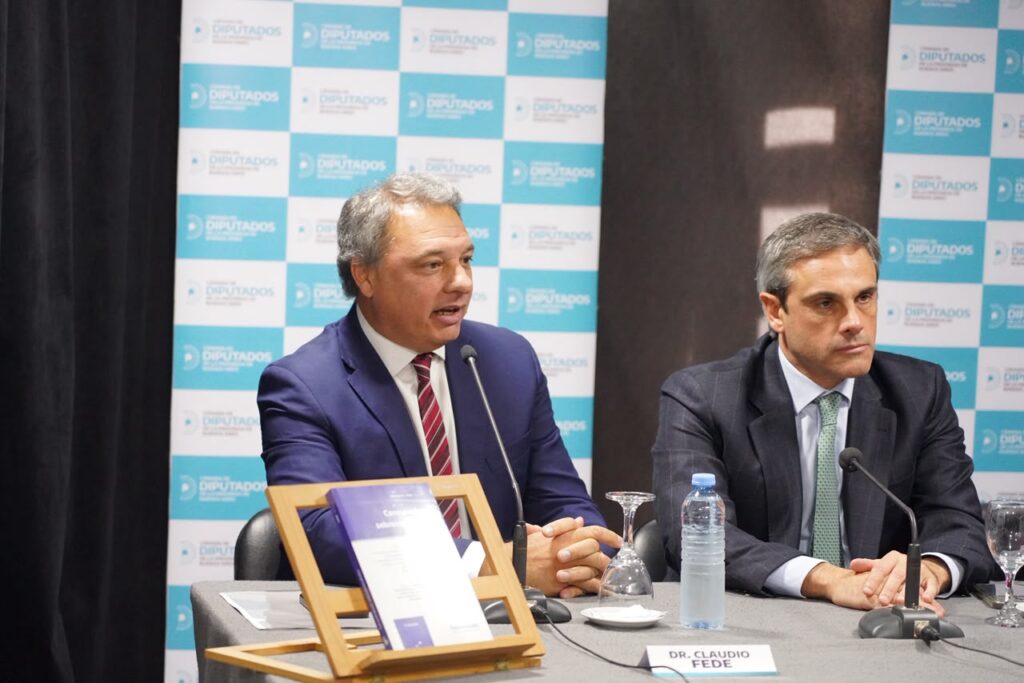
El juez Claudio Fede puso el foco precisamente en esa dimensión. Durante la jornada señaló que muchas de las deudas son inferiores al millón de pesos y están relacionadas con salarios que ya no alcanzan para cubrir los gastos cotidianos. También cuestionó la idea de que el endeudamiento familiar pueda ser tratado como un asunto exclusivamente privado.
El debate, entonces, no se limitó a cuánto deben las familias, sino a qué ocurre cuando el crédito deja de ser una herramienta para financiar una decisión de consumo y pasa a convertirse en el mecanismo utilizado para sostener la vida cotidiana. Ese es el punto en el que las propuestas presentadas buscan intervenir: antes, durante y después del endeudamiento.
Te puede interesar también...
-
Mónica Macha: «Necesitamos el reconocimiento de la violencia digital»
-
¿Qué pasó con el oro del BCRA? La AGN contradijo a Bausili por los envíos al exterior
-
El INDEC le arruinó el relato a Milei: los sueldos informales están muy lejos de los $2 millones
-
Banco Provincia sale al mercado con una nueva deuda en pesos y dólar MEP
-
La Plata será sede del Congreso de Juventudes: «Buscamos que quienes gestionan políticas públicas compartan experiencias para irnos inspirados con ideas»