Por Sebastián Sal*.-
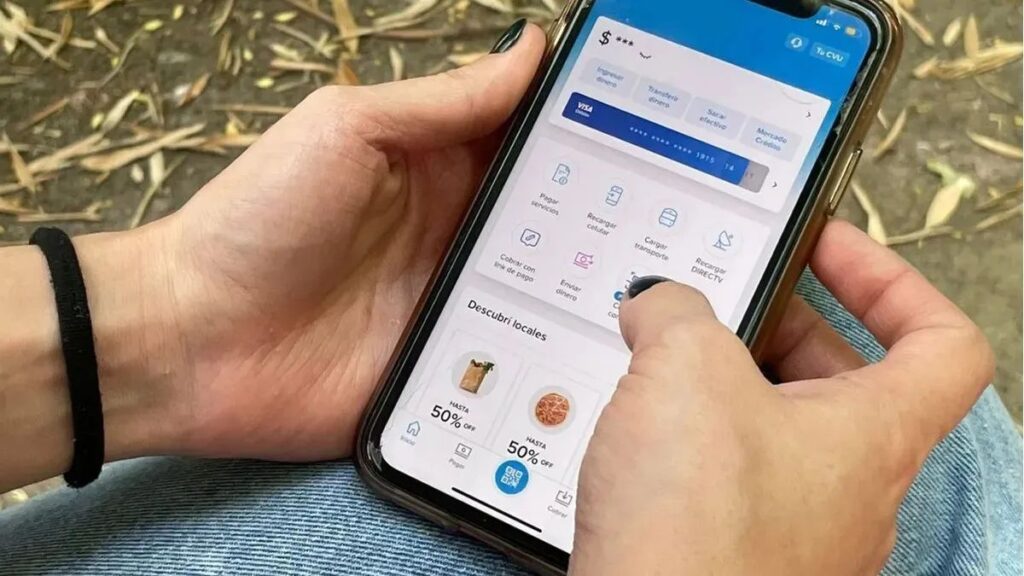
Hay una nueva forma de endeudarse. No requiere visitar un banco, hablar con un oficial de cuentas ni siquiera salir de casa. Tampoco hace falta firmar un papel.Alcanza con un teléfono celular, una aplicación y un click.
En los últimos meses se viene registrando un aumento sostenido de los deudores bancarios. Los retrasos superiores a 90 días en los hogares y las familias ya superan el 7% de la cartera crediticia, alcanzando niveles preocupantes según informes recientes del Banco Central de la República Argentina (BCRA).
Detrásde esos números hay personas. Familias que no llegan a fin de mes, trabajadores cuyos ingresos pierden frente a los precios y consumidores que, para afrontar gastos cada vez más difíciles de cubrir, recurren al crédito. Y ahí comienza el problema.
Cuando el dinero no alcanza, la tarjeta de crédito aparece como una solución inmediata. Se utiliza hasta el límite y, llegado el resumen, se paga solamente el mínimo.Parece una solución. No lo es. Es, muchas veces, el comienzo de una espiral de endeudamiento de la que resulta cada vez más difícil salir. Porque mientras el deudor intenta sobrevivir al mes, los intereses siguen corriendo.Y los intereses pueden ser enormes.
En el caso de las tarjetas de crédito, las tasas de financiación pueden alcanzar niveles extraordinariamente elevados. Una Tasa Efectiva Anual (TEA) del 110,39% permite comprender la magnitud del costo financiero al que se enfrenta quien decide financiar su consumo. La cifra, por sí sola, debería encender una luz de alarma.
Mucho más si se la compara con las tasas que reciben quienes colocan sus ahorros en instrumentos tradicionales. La diferencia entre el costo del dinero para quien pide prestado y el rendimiento que obtiene quien lo deposita resulta evidente. El negocio financiero es, precisamente, esa diferencia.
Pero hay algo más preocupante que las tasas: la facilidad con la que hoy se puede acceder al crédito. Basta abrir la aplicación de un banco para encontrarse con una oferta de préstamo. En algunos casos, la operación puede completarse en pocos minutos. Y las fintech y los bancos digitales han llevado esta facilidad todavía más lejos: abrir una cuenta y obtener una línea de crédito puede estar al alcance de cualquiera que cumpla con determinados requisitos básicos.
En algunos casos, las Tasas Nominales Anuales (TNA) de los préstamos personales y de consumo pueden llegar a niveles extraordinariamente elevados, mientras que el Costo Financiero Total Efectivo Anual (CFTEA), que incorpora otros costos de la financiación, puede superar ampliamente el 1.000% anual. Frente a esas cifras, hablar simplemente de “tasa de interés” resulta casi una simplificación.
El problema es que la mayoría de los consumidores no sabe qué significa una TNA, qué diferencia existe con una TEA o qué representa realmente un CFTEA.
Y aquí aparece una pregunta incómoda. ¿Es irresponsable quien toma un crédito sin comprender exactamente cuánto terminará pagando? En alguna medida, podría decirse que sí. Cada persona tiene responsabilidad sobre las decisiones que toma. Pero sería demasiado sencillo detenernos allí. Porque una persona que necesita dinero urgentemente no se encuentra necesariamente en condiciones de negociar.
Está tratando de pagar el alquiler. De comprar comida. De pagar una factura. Y cuando aparece en la pantalla del teléfono un botón que dice “Solicitar préstamo”, la tentación de apretarlo es enorme. Sobre todo cuando no aparece, con la misma claridad, otro botón que diga: “Si aceptás, esto es exactamente lo que vas a deber dentro de seis meses.”
Ese debería ser el verdadero desafío de la regulación financiera moderna.
El crédito es necesario y puede ser una herramienta extraordinaria para una economía.Lo que no parece razonable es que una persona pueda asumir una deuda de importancia con la misma facilidad con la que compra una aplicación o pide comida.
Antes, cuando alguien solicitaba un préstamo, debía concurrir a una institución financiera. Allí lo atendía un oficial de cuentas, que —al menos en teoría— explicaba las condiciones de la operación.Hoyese intermediario desapareció.La decisión quedó reducida a una pantalla. Y hay algo psicológicamente importante en ello.
Ni siquiera se entregan billetes. El dinero aparece digitalmente en una cuenta y la deuda queda registrada en otra pantalla. Todo sucede de manera abstracta, casi irreal. Tan irreal que alguna vez escuché a una persona decir, convencida, que si borraba de su teléfono la aplicación mediante la cual había tomado el crédito, la deuda desaparecería.
La anécdota puede provocar una sonrisa. Pero no debería. Porque muestra hasta qué punto el dinero digital y el crédito instantáneo pueden haber generado una distancia entre la decisión y sus consecuencias. Y cuando esa distancia se combina con la necesidad económica, el resultado puede ser explosivo.
Peor aún es cuando el deudor, ya atrapado, intenta solucionar una deuda tomando otra.Y luego otra .Hasta que aparece una nueva tentación: apostar. Con la esperanza de “salvarse”, algunas personas recurren a créditos adicionales para jugar en aplicaciones de apuestas o casinos online. Naturalmente, cuando la apuesta fracasa —como ocurre con frecuencia— el problema no desaparece: se multiplica. Una espiral sin fin.
Cuando existen bienes registrables, como una vivienda o un automóvil, pueden terminar comprometidos para afrontar las obligaciones. Cuando no existen bienes ni ingresos formales, el resultado puede ser diferente: la deuda termina siendo incobrable y pasa a pérdida para la entidad financiera. Para el sistema financiero también existe un riesgo. Un riesgo que, por supuesto, es calculado.
Los bancos y las entidades financieras conocen sus niveles de morosidad, calculan sus pérdidas esperadas y administran ese riesgo.
Pero hay una diferencia entre administrar un nivel razonable de morosidad y enfrentar una sociedad cada vez más endeudada. Porque cuando el problema deja de ser individual y se transforma en generalizado, deja de ser solamente un problema de cada deudor.Se convierte en un problema económico.
Entonces, ¿qué hacer? La primera respuesta debería ser bastante sencilla: más información y más transparencia. El consumidor debería poder ver, antes de aceptar un préstamo, tres números simples: Cuánto recibe, Cuánto paga y Cuánto termina debiendo.Sin fórmulas financieras. Sin letra chica. Sin necesidad de ser economista.
Esto para que exista consentimiento verdaderamente informado. Porque hoy muchas veces no estamos frente a un consumidor que decide libremente entre distintas alternativas.Estamos frente a alguien que necesita dinero y recibe una oferta inmediata para conseguirlo.
El sistema debería asegurarse de que quien contrae una obligación entienda realmente qué está haciendo.
La educación financiera también es fundamental, pero no podemos pretender que un consumidor se convierta en especialista en finanzas antes de pedir un préstamo.
La responsabilidad debe ser compartida. El consumidor debe informarse y las entidades deben informar.Y el Estado debe controlar que esa información sea realmente comprensible.
Porque el problema no es el crédito. El problema es cuando el crédito deja de ser una herramienta y se convierte en la única salida disponible.
Y cuando la salida está a un click, también lo está el precipicio.
*Por Sebastian Sal, Profesor Asociado interino a cargo de la Cátedra de “Derecho Empresarial” FCE –UBA. Phd FCE UBA (2020), LLM Universityof Pennsylvania (1997). Abogado (UBA, 1984). Socio de “Sal & Morchio” Abogados
Te puede interesar también...
-
Una automotriz amenaza con cerrar sus dos plantas en Argentina y crece la incertidumbre por 5.000 empleos
-
La Iglesia le marca la cancha a Milei antes de la llegada del Papa y exige respuestas por la crisis social
-
¿Dónde está el oro? El papelón millonario de Bausili que le costó u$s1.023 millones al Banco Central
-
Quintela instala la discusión sobre la minería apuntado a quién invierte, quién decide y quién se beneficia
-
El costo oculto del RIGI: Milei regala beneficios por US$8.500 millones a las grandes empresas