El gobierno lanzó un plan de créditos hipotecarios ajustados por UVA dirigido a 18.000 familias a través de un fondeo de $2 billones provenientes del Fondo de Garantía de Sustentabilidad de la ANSES. Dada la escasa cantidad de créditos ofertados frente al elevado déficit habitacional, esta política supone más un negocio con losbancos que un intento por resolver el problema de la vivienda. Negocio que, además, como hicieron otros gobiernos anteriores, se hace con los fondos de los jubilados. En este artículo nos centramos en el problema del déficit habitacional y el impacto de estas medidas. Como veremos, estos créditos no alcanzan ni para empezar a resolver los problemas de vivienda.
El déficit habitacional
Bajo el capitalismo se resuelve la demanda solvente y no, en cambio, las necesidades sociales de la población. Por ello, el método privilegiado ofrecido para el acceso a una vivienda es el crédito hipotecario privado dirigido a quien demuestre capacidad de pago con intereses, o sea, una minoría, y el resto que alquile.Un negocio que redunda en beneficios para los bancos con plata de los ahorristas.
El problema de este mecanismo es que luego del boom de los créditos hipotecarios de los años ’90 y la posterior salida de la convertibilidad que tornó impagable a esos préstamos, los bancos impusieron condiciones con tasas elevadísimas que volvieron imposibles los créditos para el conjunto de la población. Además, la tendencia a la disminución de la capacidad adquisitiva del salario reduce la solvencia que se exige la cual hoy se torna más que nunca una realidad de pocos.
A su vez, toda la política estatal puesta en práctica en décadas anteriores, como el PROCREAR, el Plan Federal de Viviendasy otros proyectos provinciales, no alcanzana satisfacer el déficit habitacional porque se forjan en políticas focalizadas y muchas veces discrecionales.Al igual que los privados, las políticas de créditos estatales también requieren recibo de sueldo, algo que la mitad de los trabajadores argentinos carece porque se emplea en la informalidad.
Lo cierto es que el déficit habitacional vigente expresa el fracaso de esas políticas estatales y los límites del sector privado para resolver el problema de la vivienda. En este sentido, un informe de Tejido Urbano[1] en base a los datos del Censo 2022 señala que el déficit habitacional afectaría al 73% de los hogares urbanos (10,7 millones). Esto se expresaría, en primer lugar, en la necesidad de construcción de poco más de un millón de viviendas nuevas por considerarse “irrecuperables” o habitadas en condiciones de hacinamiento crítico o por residir más de un hogar en una sola vivienda; en segundo término, en la necesidad de mejoramiento de la vivienda (1,1 millones); en tercero, en la falta de acceso a la propiedad (unos 2,2 millones de inquilinos); y, por último, en viviendas con déficit en los servicios públicos o en el régimen de tenencia (6,3 millones).
Por su parte, un reciente informe del Observatorio Federal de Acceso a la Vivienda Argentina[2]basado en datos de la Encuesta Permanente de Hogares (EPH-INDEC) para el tercer trimestre de 2025 contrasta con los datos del informe anterior al sumarle algunos factores climáticos. Al incorporar la necesidad de una vivienda nueva a los hogares que residen en zonas inundables o en las cercanías de los basurales el déficitascendería de 1 a casi 2 millones. Mientras que, las viviendas “recuperables” que sólo requieren refacciones serían de 4 millones, aproximadamente.
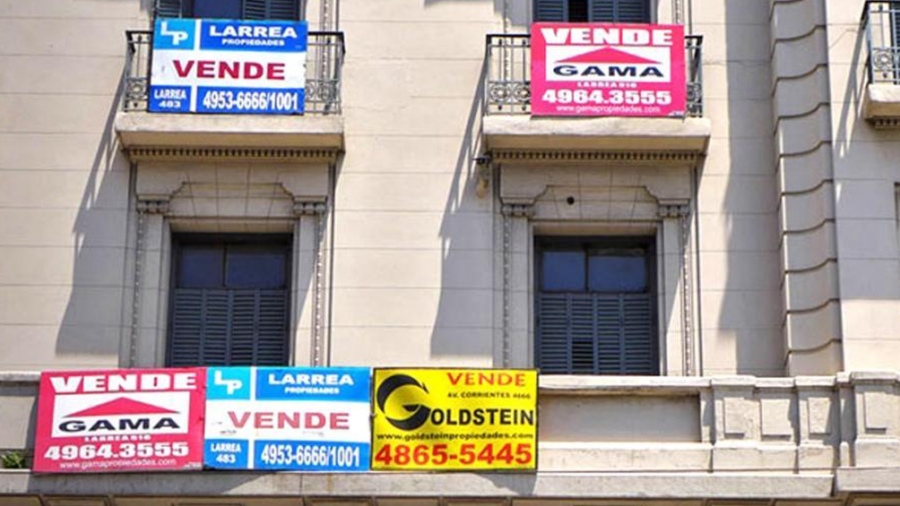
Para la clase obrera resulta imposible comprar una vivienda y los alquileres son prácticamente impagables dado que representan un porcentaje elevadísimo del salario.Por ejemplo, la zona sur del Gran Buenos Aires resulta un poco más “barata” que otras regiones para la compra y los alquileres: un departamento usado de 2 ambientes arranca en 65 mil dólares. Alquilar una casa familiar cuesta un millón de pesos por mes. En zona oeste el alquiler de un departamento con garaje arranca en 700 mil pesos. Por su parte, en la ciudad de Buenos Aires todo es un poco más caro, desde la compra de un departamento de 70 metros cuadrados en los barrios más baratos (que va de 115 mil a 131 mil dólares), hasta el alquiler de un “dos ambientes” que en promedio se consigue por 886 mil pesos con expensas de hasta 300 mil pesos. La imposibilidad de comprar o incluso de alquilar explica una de las razones por las cuales una elevada cantidad de jóvenes de entre 25 y 35 años conviven con sus familias o buscan alternativas para construir su vivienda en el mismo terreno que sus progenitores, si los metros cuadrados sin superficie lo permiten, algo frecuente en algunas zonas del conurbano bonaerense.
El actual proyecto del gobierno libertario busca recomponer los créditos hipotecarios que venían en ascenso hasta octubre de 2025, aunque lejos de los picos históricos de otros tiempos. El intento por brindar la posibilidad de comprar la primera vivienda se reduce a unas 17 a 18 mil familias. Con cuotas iniciales estimadas en $865.098, con ingresos mensuales del grupo familiar de $3.460.391. Sin embargo, esta medida no sólo es escasa (casi irrisoria) porque no alcanza ni para empezar a resolver el déficit de viviendas nuevas, sino que, además, los requisitos suponen una población potencialmente beneficiaria extremadamente reducida y con una solvencia que apenas una minoría puede demostrar.
En efecto, a partir de elaboraciones propias con los microdatos de la EPH-INDEC obtuvimos que, de todos los hogares urbanos, los que superan el monto de ingresos totales para el acceso a los créditos constituyen el 17,6%. Pero, quitando los hogares con ingresos “en negro”, los cuales no pueden pedir préstamos porque se debe mostrar como garantía algún recibo de sueldo o de haber jubilatorio o de algún ingreso por alquiler blanqueado, o sea, los que pueden demostrar sus ingresos, el porcentaje de hogares que puede acceder a un crédito sería de un 8,9% sobre el total de los hogares y de un 14,4% sobre el total de los hogares con ingresos en blanco.
Solución de fondo
La falta de construcción de viviendas nuevas, de soluciones habitacionales y de infraestructura, en un contexto donde los alquileres son impagables, expresa un déficit que afecta a millones de personas que no pueden resolver por su cuenta. La solución debe estar a la altura de las circunstancias y supone una planificación estatal de construcción de viviendas sociales y refacciones a créditos baratos a pagar en cómodas cuotas según el nivel salarial.Tanto como se propuso en experiencias históricas revolucionarias (Rusia, Cuba, Chile) como también en aquellos países destruidos en la Segunda Guerra (Francia, entre otros), en todos los casos la solución comenzó con un diagnóstico realista y una propuesta acorde a la necesidad, de allí el carácter centralizador y planificador del Estado.
[1]Disponible en: https://me-l.co/qib1lb6s
[2]Disponible en: https://me-l.co/4bxtu0jp
*Por Nicolás Villanova (sociólogo, investigador del CEICS, responsable de la Oficina de Estadísticas Sociales).
Te puede interesar también...
-
ATE llevó el reclamo de autodeterminación de los pueblos a la Asamblea General de la ONU en Nueva York
-
Una automotriz amenaza con cerrar sus dos plantas en Argentina y crece la incertidumbre por 5.000 empleos
-
La Iglesia le marca la cancha a Milei antes de la llegada del Papa y exige respuestas por la crisis social
-
¿Dónde está el oro? El papelón millonario de Bausili que le costó u$s1.023 millones al Banco Central
-
ATE participará de la Cuarta Comisión de la Asamblea General de las Naciones Unidas