
Argentina atraviesa un escenario particularmente complejo en materia de financiamiento. Un informe de la Federación Latinoamericana de Bancos (Felaban) ubicó al país como el de mayor nivel de morosidad de América Latina durante el primer trimestre de 2026.
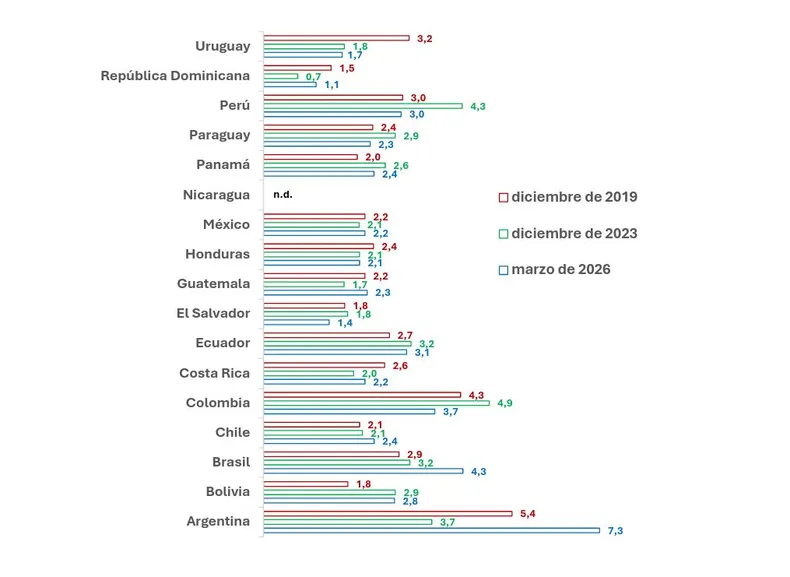
Según el relevamiento, el 7,3% de los créditos otorgados al sector privado se encontraba en situación irregular, un porcentaje que supera ampliamente el promedio de los países analizados, ubicado en 2,78%.
El dato adquiere mayor relevancia al compararlo con el resto de la región. Brasil registró una mora del 4,3%, mientras que Colombia alcanzó el 3,7%. En el extremo opuesto, República Dominicana presentó un 1,1%, El Salvador un 1,4% y Uruguay un 1,7%.
La morosidad bancaria aumentó en toda la región
El informe de Felaban también advirtió sobre un deterioro general del sistema financiero latinoamericano. La cartera vencida de los bancos de la región llegó en marzo de 2026 a unos USD 104.621 millones.
El monto representa un incremento del 10% respecto de diciembre de 2025 y un salto del 44% en comparación con marzo del año anterior.
En ese contexto, el organismo señaló: “La cartera vencida del sistema bancario latinoamericano reforzó su tendencia alcista y cerró en marzo de 2026 con un saldo cercano a USD 104.621 millones, registro 10% superior a aquél de diciembre de 2025 y 44% por encima del registrado un año atrás».
La evolución del indicador regional también mostró un deterioro. “A pesar de lo anterior, el indicador agregado de morosidad aumentó hasta 2,78% en marzo de 2026 versus 2,51% un año atrás. Nuevamente, los niveles de morosidad más altos se registraron en Argentina, Brasil y Colombia (7.3%, 4.3% y 3.7%, respectivamente), mientras que los más bajo se observaron en República Dominicana, El Salvador y Uruguay (1.1%, 1.4% y 1.7%, respectivamente)», agregaron.
Argentina también quedó última en acceso al crédito
El relevamiento expuso otro dato que diferencia a la Argentina del resto de los países analizados. El ratio crédito/PBI fue de apenas 14,3%, el nivel más bajo entre las 16 economías incluidas en el estudio.
La cifra se encuentra muy por debajo del promedio latinoamericano, que alcanzó el 47,3%.
Este indicador permite dimensionar el tamaño del financiamiento disponible para el sector privado en relación con la economía de cada país. Para calcularlo se compara el volumen total de préstamos otorgados por las entidades financieras con el PBI.
Un ratio elevado suele reflejar una mayor presencia del crédito en la actividad económica, mientras que un porcentaje bajo muestra un mercado financiero más reducido en relación con el tamaño de la economía.
En el caso argentino, la combinación de alta morosidad y bajo nivel de crédito en relación con el PBI marca una situación particular: hay una proporción elevada de préstamos que presentan dificultades de pago, al mismo tiempo que el sistema financiero mantiene una penetración crediticia muy inferior a la del resto de la región.
Qué implica para las familias y las empresas
El crédito tiene un papel central tanto para el consumo como para la inversión. Permite financiar la compra de una vivienda, adquirir bienes mediante préstamos o tarjetas y sostener proyectos productivos de empresas.
Por eso, el ratio crédito/PBI funciona como una referencia para medir el grado de desarrollo del financiamiento dentro de una economía. En Argentina, el 14,3% registrado por Felaban refleja que el acceso al crédito continúa siendo reducido frente a los niveles observados en otros países latinoamericanos.
El escenario queda así marcado por dos indicadores que avanzaron en direcciones poco favorables: Argentina encabeza la morosidad regional y, al mismo tiempo, ocupa el último lugar en crédito como proporción del PBI.
Te puede interesar también...
-
Mónica Macha: «Necesitamos el reconocimiento de la violencia digital»
-
¿Qué pasó con el oro del BCRA? La AGN contradijo a Bausili por los envíos al exterior
-
El INDEC le arruinó el relato a Milei: los sueldos informales están muy lejos de los $2 millones
-
Banco Provincia sale al mercado con una nueva deuda en pesos y dólar MEP
-
Galperín se hace fuerte con la crisis: Mercado Pago crece a partir de la deuda de los argentinos